


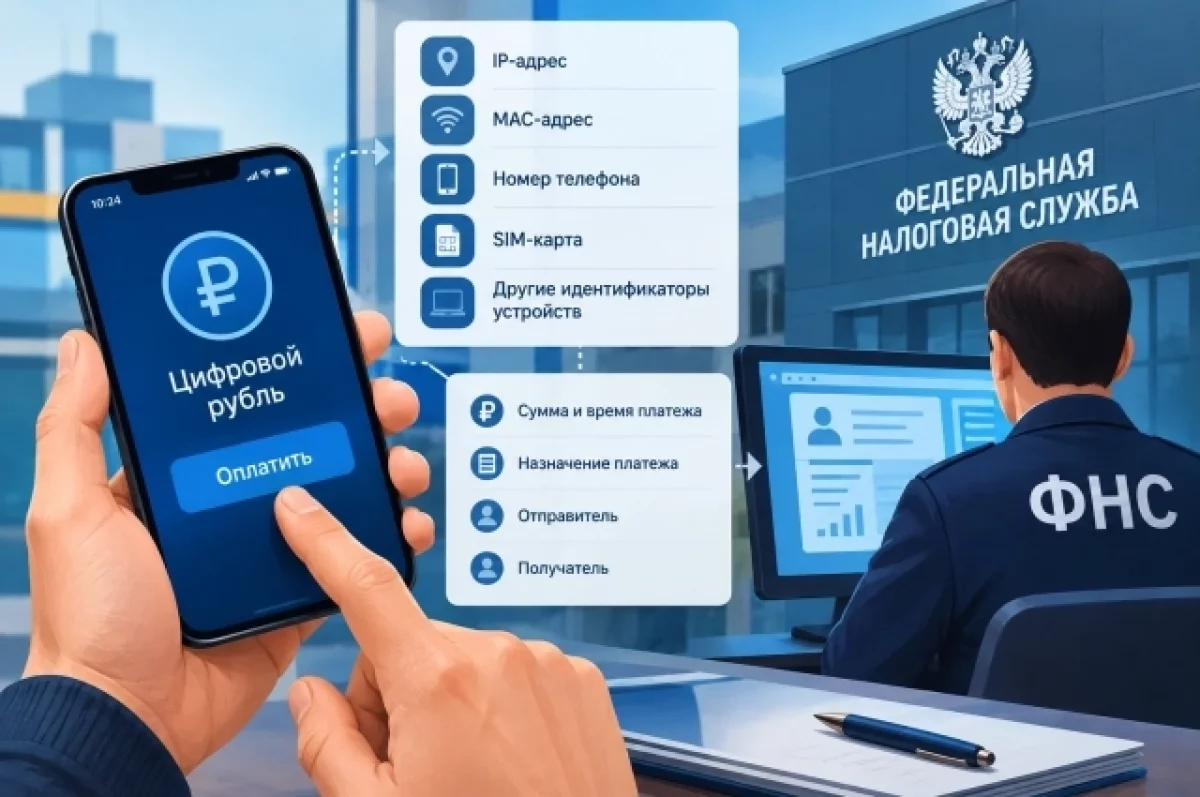


Пока обычные граждане читают новости о цифровом рубле и пытаются понять, что же им с ним делать, сетевые аферисты пользуются их незнанием и уже осваивают новые методы обмана доверчивых вкладчиков. Разберём основные схемы мошенников.
Трудности перевода
Цифровой рубль введён в обращение с 1 сентября 2026 года. Но аферисты уже от имени «представителей банка» предлагают своим потенциальным жертвам немедленно перевести деньги в электронную валюту. Причина понятна каждому обманутому вкладчику — якобы если это не сделать сейчас, то после определенной даты обменивать будут уже по невыгодному курсу.
«В случае если гражданин соглашается перевести денежные средства на „спецсчет“, то мошенник высылает ему СМС-код с подтверждением личности на портале Госуслуг. После получения заветного кода мошенник перестает выходить на связь, а данные гражданина скомпрометированы», — предупреждают эксперты Общественной палаты РФ.
Мошенники также отправляют СМС с информацией, что на гражданина заведен кошелёк цифрового рубля, который с 1 сентября в обязательном порядке должен использоваться для покупок в магазинах, аптеках, кафе, а также для получения зарплат, соцвыплат, переводов и тому подобного. Когда кто-то переходит по такой ссылке, на его смартфон закачивается вредоносное программное обеспечение, которое даёт аферистам доступ к личным и банковским данным.
Им нужна ваша пенсия
Соцфонд России рассказывает ещё об одном методе мошенников. Злоумышленники сообщают своей любимой аудитории, пенсионерам, о том, что в принудительном порядке все их выплаты переводятся в цифровые рубли. «После этого пожилым людям предлагают оформить „отказ от перевода“, чтобы продолжить получать деньги привычным способом, и требуют продиктовать проверочный код из СМС», — сообщают специалисты СФР.
В фонде также отметили, что никакого обязательного или автоматического перевода пенсионных выплат и пособий в цифровые рубли нет и не планируется. Гражданин сам решает, как получать и хранить свои деньги.
Заройте свои денежки
Одной из самых распространенных мошеннических схем остаются фиктивные инвестиции. Преступники создают сайты в официальном дизайне и с логотипом цифрового рубля. Жертву тут встречает «личный менеджер», который убеждает внести деньги на депозит и гарантирует стабильную прибыль.
Человека агитируют как можно быстрее присоединиться к якобы существующей программе, пока «порог входа низкий», потому что потом стартовая сумма будет значительно увеличена. Потенциальной жертве предлагают ответить на несколько вопросов и оставить контактные данные. Далее цель «личного менеджера» — заставить человека внести как можно больше денег на подставной площадке.
Помимо этого, аферисты создают фишинговые сайты, копирующие логотип ЦБ, и предлагают ввести данные личного кабинета банка якобы для открытия доступа к цифровому рублю. Также появляются приложения-клоны, имитирующие кошельки новой валюты, и поддельные QR-коды, которыми мошенники заменяют настоящие.
Нужно ли окрашивать?
Цифровой рубль создавался специально для повышения прозрачности банковских операций и отслеживания движения средств. Поэтому если всё же были похищены именно цифровые рубли, то выявить цепочку переводов на платформе Банка России будет проще и быстрее по сравнению с безналичными переводами, особенно между разными банками. Но едва ли мошенники станут держать украденное на цифровых кошельках. Скорее наоборот, они постараются как можно быстрее перевести их в безналичную форму, а затем обналичить.
Для борьбы с этим некоторые финансисты предлагают цифровые рубли «окрашивать». То есть, придать каждому особые свойства, позволяющие его использовать только для определенных целей. Самый очевидный пример — «окрасить» детские пособия и запретить тратить их на водку, сигареты, казино и товары 18+.
Такие механизмы уже работают — взять хотя бы Пушкинскую карту или сертификаты для инвалидов, средства с которых можно тратить только на целевые нужды. Можно сказать, что это «окрашенные» безналичные деньги.

Но есть проблема. Основное свойство государственной валюты — её универсальность. Вы можете прийти в любую торговую точку страны, и у вас рубли обязаны принять. А маркировка эту идею искажает: получается, что формально это государственные деньги, но их приём становится локальным и ограниченным, а это не очень хорошо для финансовой системы в принципе.
Тем более, что практика показывает — механизм «окрашивания» можно обойти. Первыми с этим около 100 лет назад столкнулись в США — там широко распространены продуктовые талоны («фуд-стампы»), и, по сути, это тоже маркированные деньги. На них можно купить только продукты питания. Но получатели пособий продают их спекулянтам со скидкой, чтобы приобретать другие товары, например алкоголь.
В России тоже были случаи с попытками обналичить средства с Пушкинской карты или материнский капитал. Вокруг таких механизмов всегда активизируются мошенники, и если начать «окрашивать» хоть цифровые, хоть безналичные рубли массово, то велика вероятность столкнуться со столь же массовыми злоупотреблениями.
Подписывайтесь на АиФ в  MAX |
