


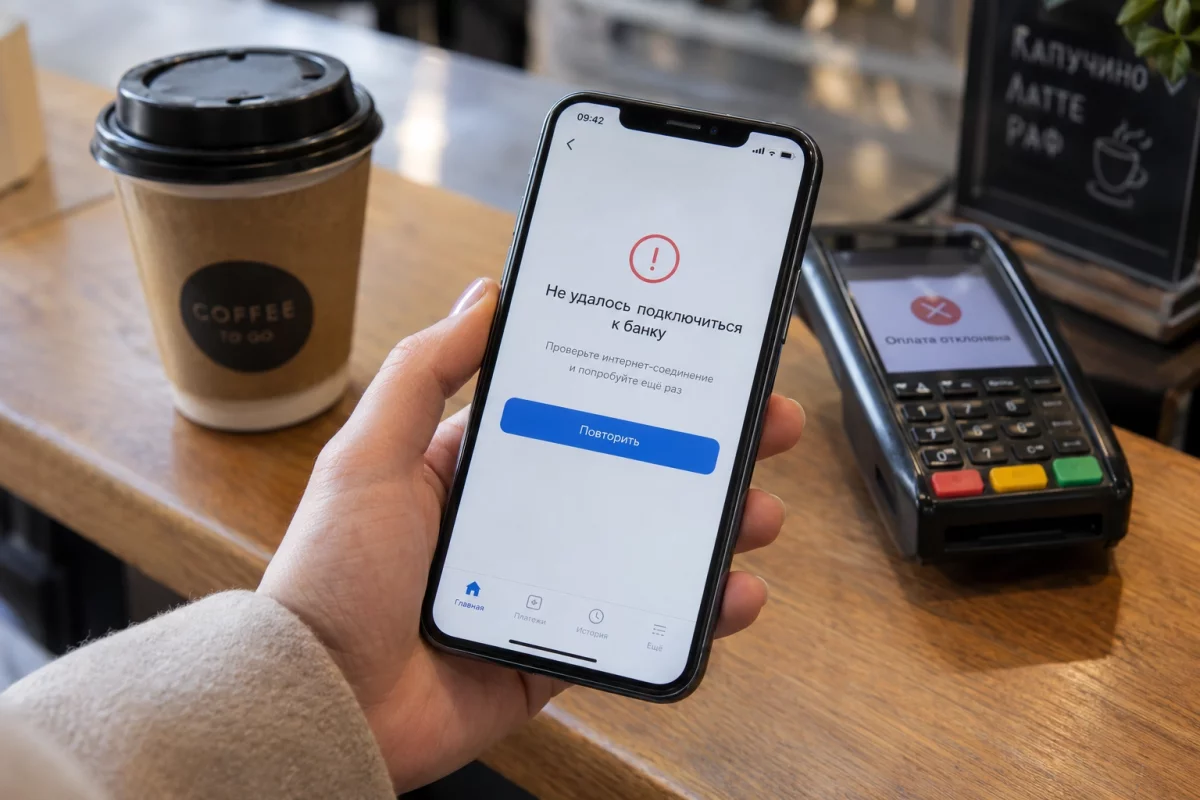


Утро начинается с попытки оплатить кофе, а приложение банка выдает ошибку соединения. Что будет с деньгами, если банковский сервис перестанет работать на несколько дней? Пропадут ли проценты и стоит ли бежать снимать наличные? На эти вопросы ответила финансовый консультант Юлия Пойманова.
Деньги есть, а доступа нет
Представим ситуацию: банковское приложение не открывается, перевести деньги невозможно, а на кассе магазина не проходит оплата картой. В такой момент может показаться, что сбережения оказались под угрозой. Но важно различать технический сбой и финансовые проблемы самого банка.
«Банковское приложение — это лишь удобный вариант доступа к вашим деньгам. Его работа на начисление процентов по вкладам и счетам не влияет. Становится невозможным только онлайн-доступ к деньгам», — объяснила Юлия Пойманова.
Если приложение временно не работает, проценты по вкладу продолжают начисляться в соответствии с договором. Сам по себе технический сбой не является страховым случаем: система страхования вкладов включается при отзыве у банка лицензии или введении моратория на удовлетворение требований кредиторов.
При этом отсутствие доступа к приложению действительно может создать бытовые неудобства. Поэтому финансовый консультант советует иметь дома запас наличных.
«Резерв наличных на месяц жизни всегда неплохо хранить дома. Сейчас это особенно важно, так как из-за перебоев работы интернета может не быть в моменте доступа к оплате картой», — отметила эксперт.
Впрочем, размер такого запаса стоит определять индивидуально. Разумно заранее оценить обязательные расходы, потребности семьи и возможные способы оплаты, если банковские сервисы временно окажутся недоступны.
Когда стоит насторожиться
Разовый сбой приложения вовсе не говорит о том, что у банка финансовые проблемы. Поэтому переводить деньги в другую организацию только из-за нескольких часов технических неполадок не стоит.
Однако есть признаки, которые требуют более внимательного отношения к ситуации. «Один из факторов, который должен вас насторожить, — это снижение кредитного рейтинга банка. Если рейтинговые агентства снижают рейтинг, это серьёзный сигнал, что они видят у банка риски», — пояснила финансовый консультант.
По словам Юлии Поймановой, поводом разобраться в ситуации могут стать также ограничения со стороны Банка России, необъяснимые сложности с проведением операций, необоснованные ограничения на снятие наличных и переводы. Насторожить должны и чрезмерно высокие ставки по вкладам: иногда таким способом банк пытается привлечь больше средств клиентов.
При этом важно оценивать не один признак, а совокупность обстоятельств. Несколько негативных отзывов в интернете или единичный технический сбой сами по себе не доказывают, что банку грозит отзыв лицензии.
Проверить, действует ли лицензия кредитной организации и какой у неё статус, можно через сервис Банка России «Участники финансового рынка». Там же можно найти официальную информацию о финансовых организациях.
Один банк или несколько?
Распределение накоплений между несколькими банками — это не только способ снизить риски, но и возможность сохранить доступ к части денег, если в одной организации возникнут технические проблемы.
«Если приоритет — сохранность сбережений, то лучше разделить сбережения по нескольким банкам, застрахованным АСВ, и хранить суммы не выше 1,4 млн рублей в каждом», — советует Юлия Пойманова.
Однако открывать счета в нескольких организациях только ради количества не обязательно. Сначала стоит оценить общую сумму накоплений, условия вкладов и то, насколько быстро могут понадобиться деньги.
«Если цель крупная и одна, то можно выделить под неё один вклад с максимально выгодной ставкой. Если у вас несколько целей, например отпуск, празднование дня рождения, учёба ребёнка, то лучше открыть несколько вкладов или накопительных счетов с разными сроками и ставками», — объяснила эксперт.
При этом важно помнить: несколько вкладов в одном банке не увеличивают страховое покрытие. Лимит рассчитывается по всем застрахованным счетам и вкладам одного человека в одной кредитной организации в совокупности.
Что гарантирует государство
Стандартный лимит страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке. Он распространяется на застрахованные вклады и счета, в том числе накопительные счета и остатки на дебетовых картах. В сумму страховки входят и проценты, начисленные на момент отзыва лицензии. В отдельных предусмотренных законом ситуациях действуют повышенные лимиты. Например, повышенное возмещение до 10 млн рублей предусмотрено при продаже жилья, получении наследства или страховых выплат
Предположим, у человека в одном банке лежат 900 тыс. рублей на срочном вкладе и 700 тыс. рублей на накопительном счёте. В сумме это 1,6 млн рублей. При наступлении страхового случая стандартное возмещение будет ограничено 1,4 млн рублей, а оставшиеся 200 тыс. рублей не попадут под обычный лимит страхования.
Если те же деньги распределены между двумя банками — при условии, что оба участвуют в системе страхования вкладов, — лимит применяется отдельно к каждому из них.
«Не все банки, к сожалению, сотрудничают с Агентством по страхованию вкладов. Поэтому внимательно выбираем банк, который используем», — отметила Пойманова.
При выборе банка также нужно учитывать и другие условия: действующую лицензию, тарифы, правила досрочного снятия и ставку по договору.
Как подготовиться к возможным перебоям
Полностью исключить технические сбои невозможно. Но несколько простых действий помогут снизить зависимость от банковского приложения.
Во-первых, стоит держать небольшой запас наличных для повседневных расходов. Во-вторых, полезно заранее узнать, как снять деньги в отделении и можно ли заказать нужную сумму. В-третьих, важно проверить, участвует ли банк в системе страхования вкладов, и учитывать общий размер всех счетов в нём, а не только сумму одного вклада.
Наконец, не стоит принимать поспешные решения из-за тревожных новостей. Разовый сбой приложения и признаки финансовых проблем банка — разные ситуации. В первом случае достаточно дождаться восстановления сервиса или воспользоваться другим доступным способом оплаты. Во втором — проверить официальную информацию, оценить риски и при необходимости продумать распределение накоплений.
Подписывайтесь на АиФ в  MAX |
